
Espaço para comunicar erros nesta postagem
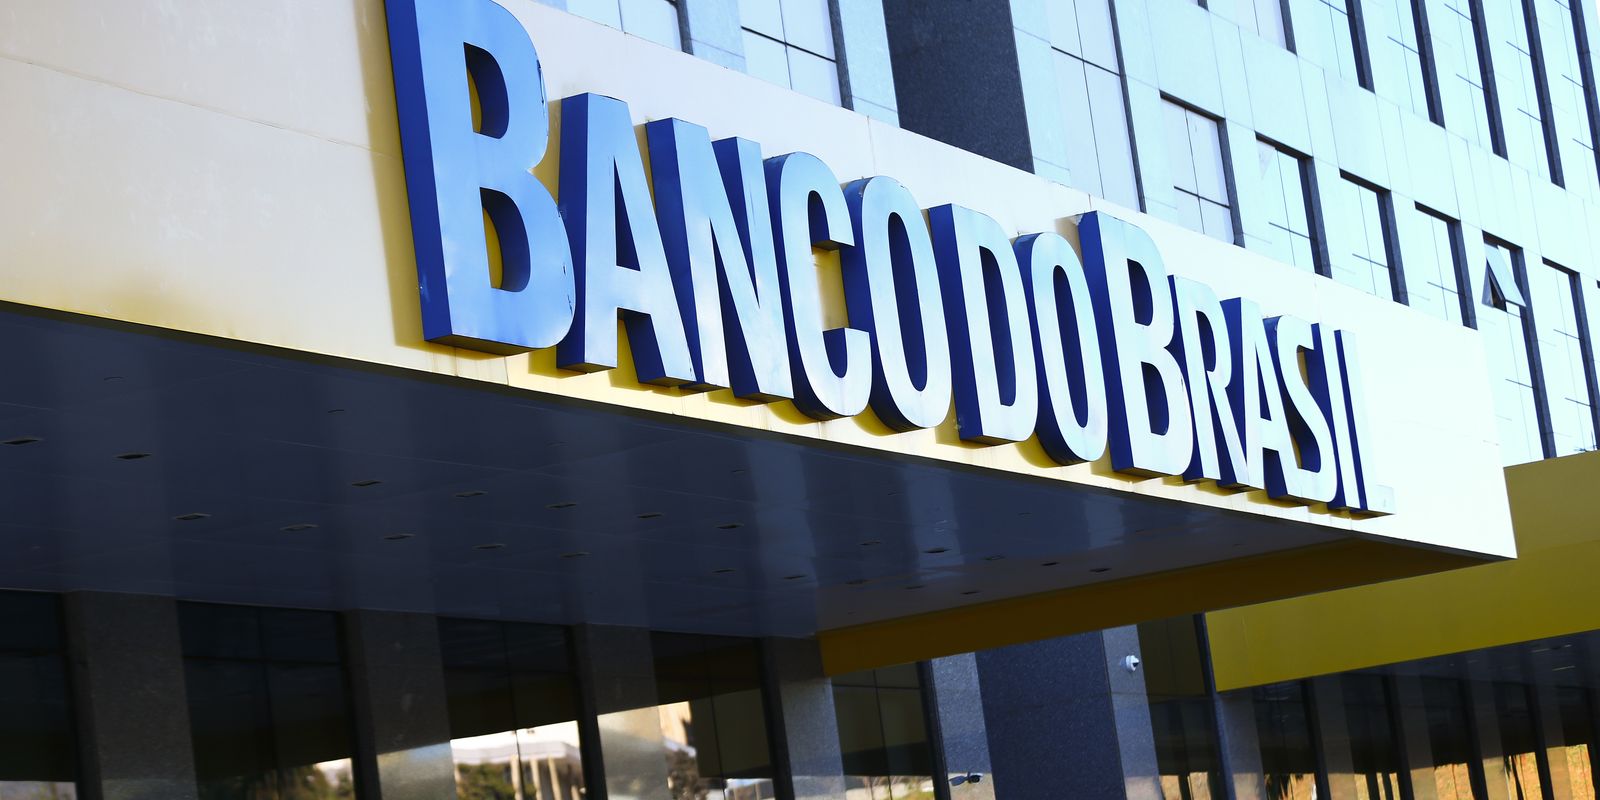
O lucro do Banco do Brasil registrou uma forte queda de 66,5% no terceiro trimestre de 2026, atingindo R$ 1,27 bilhão em seu resultado líquido ajustado. O desempenho da instituição financeira foi impactado pelo avanço expressivo da inadimplência no setor do agronegócio, o que forçou o aumento das provisões para devedores duvidosos.
Diante desse cenário adverso, o banco estatal revisou suas metas anuais, reduzindo pela metade a projeção de rendimentos para o exercício de 2026 e ampliando as estimativas de despesas relativas a potenciais calotes em operações de crédito.
Segundo nota emitida pela instituição, a elevação dos custos refletiu a continuidade da inadimplência em fatia da carteira rural, além de reforços pontuais na cobertura de empresas de grande porte do segmento atacado.
Inadimplência concentrada no campo
O principal fator para a retração no balanço foi o encarecimento do custo do crédito, indicador que soma provisões para devedores, descontos concedidos em renegociações e recuperação de títulos antigos. No período, essa despesa alcançou R$ 21,2 bilhões, crescimento de 18,4% em comparação ao mesmo trimestre de 2025.
De acordo com o relatório do banco, o calote atingiu principalmente produtores de médio e grande porte dos cultivos de soja, milho e da pecuária, concentrados em especial na Região Centro-Oeste do país.
A taxa global de inadimplência superior a 90 dias subiu de 4,51% para 6,08% em setembro. Entre os setores monitorados, a inadimplência no agronegócio saltou de 4,84% para 6,92%, enquanto na pessoa física chegou a 9,14% e na pessoa jurídica ficou em 3,44%.
Por outro lado, a carteira de crédito expandida totalizou R$ 1,3 trilhão no final de setembro, apresentando avanço de 2,2% em 12 meses, mas com um recuo trimestral de 0,5% ante junho.
Previsões operacionais revisadas
Em virtude das perdas acumuladas, a estimativa de lucro líquido ajustado para 2026 foi reduzida da faixa original de R$ 18 bilhões a R$ 22 bilhões para um intervalo entre R$ 9 bilhões e R$ 11 bilhões.
Já a projeção para o custo do crédito passou para o patamar de R$ 80 bilhões a R$ 83 bilhões, ante o teto anterior de R$ 70 bilhões. O crescimento esperado para a carteira de crédito também desacelerou, variando agora entre a estabilidade e uma retração de 2%.
A margem financeira bruta acompanhou a tendência de queda e encerrou o período em R$ 26 bilhões, retração de 1,5% no comparativo anual.
Corte na distribuição de dividendos
A instituição confirmou que repassará aos acionistas apenas 25% do lucro líquido em 2026, estabelecendo o piso mínimo obrigatório. Os juros sobre capital próprio (JCP) do terceiro trimestre somaram R$ 197 milhões (R$ 0,04 por ação), queda de 52% ante 2025.
A gestão informou ainda ajustes relevantes no calendário e na política de proventos:
- Suspensão dos anúncios intermediários de proventos previstos para os dias 11 e 19 de novembro;
- Divulgação do complemento referente a 2026 agendada para 17 de fevereiro de 2027;
- Pagamento final previsto para o dia 10 de março de 2027;
- Cancelamento de declaração ou distribuição de dividendos intermediários ao longo de todo o ano de 2027;
- Pagamento do mínimo obrigatório no próximo ano condicionado às projeções de capital.
Queda no índice de Basileia
O índice de Basileia, que aponta a solidez patrimonial e a capacidade do banco de absorver perdas operacionais sem comprometer a estabilidade, caiu de 14,81% para 13,45% em setembro. Da mesma forma, o índice de capital principal reduziu-se para 10,80%, contra 11,16% no ano anterior.
Por fim, a rentabilidade sobre o patrimônio líquido (ROE), métrica do retorno gerado sobre o capital dos acionistas, sofreu um forte recuo no comparativo de 12 meses, despencando de 8,4% para 2,8% ao término do terceiro trimestre.
+ Lidas
Nossas notícias
no celular