
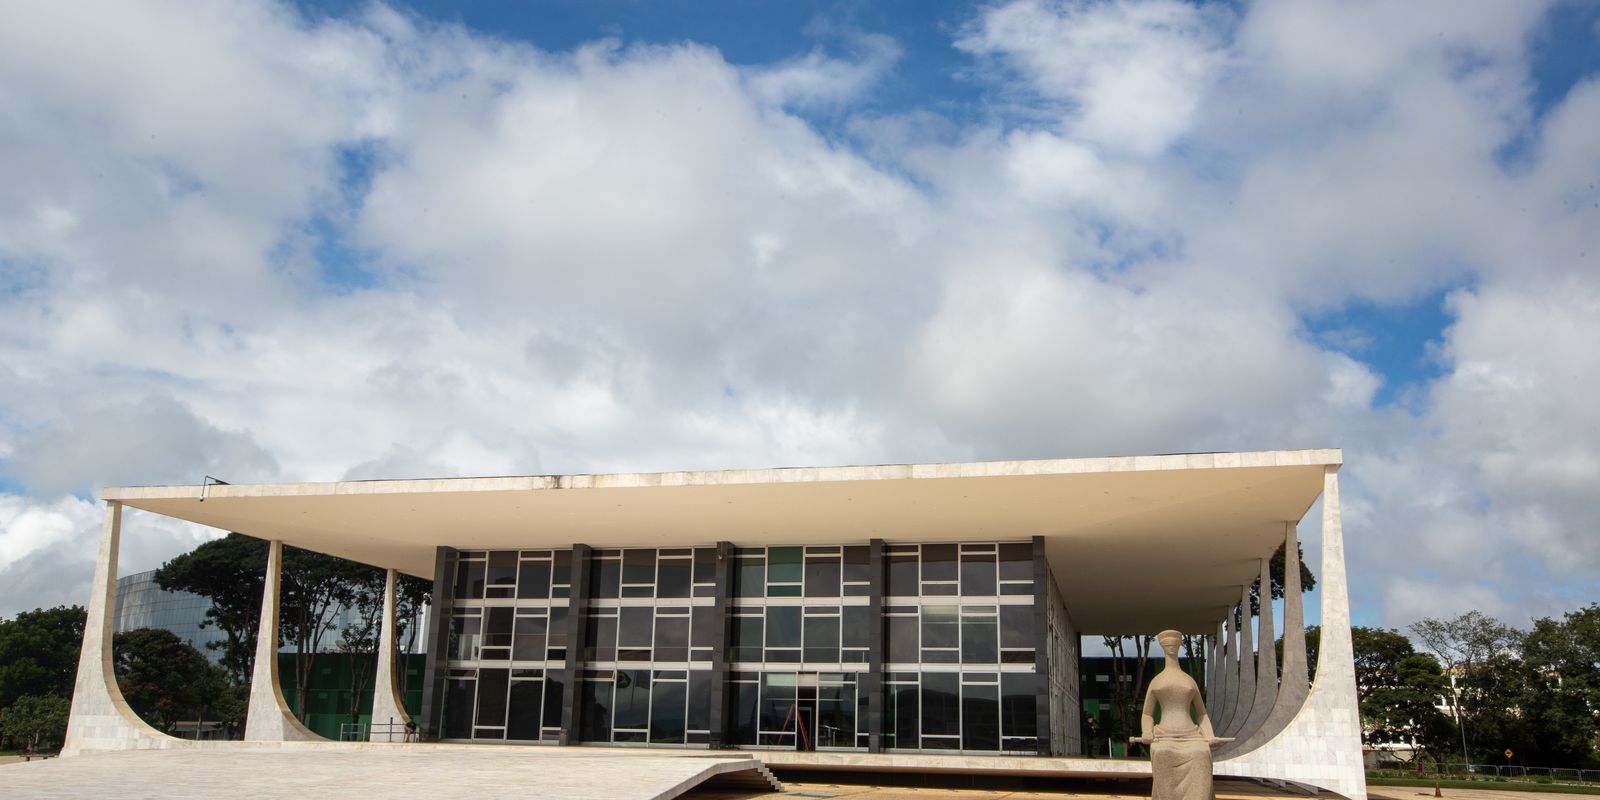

O Supremo Tribunal Federal (STF) decidiu afastar a incidência de PIS e Cofins sobre o crédito presumido do ICMS concedido pelos estados. A decisão, tomada nesta quarta-feira (7) em Brasília, determina que esses incentivos fiscais não integram a receita bruta das empresas, gerando um impacto estimado de R$ 16 milhões aos cofres da União.
Por um placar de 7 votos a 4, o plenário da Corte rejeitou o recurso extraordinário da União. Prevaleceu o entendimento de que os incentivos estaduais configuram renúncia fiscal e fomento econômico, e não faturamento ou receita. Portanto, não podem sofrer tributação federal.
O que são os créditos presumidos
Os créditos presumidos de ICMS funcionam como uma ferramenta de incentivo fiscal adotada por governos estaduais e pelo Distrito Federal. O mecanismo permite que as empresas reduzam o montante final do imposto estadual a pagar, estimulando a atividade econômica local.
O litígio judicial teve início em 2014. A União tentava reverter um acórdão do Tribunal Regional Federal da 4ª Região (TRF4), com sede em Porto Alegre, que já havia decidido de forma favorável aos contribuintes, blindando os créditos da incidência das contribuições federais.
Tese fixada pelo STF
Ao encerrar o julgamento, os ministros fixaram a tese de que é incompatível com a Constituição Federal a inclusão dos créditos na base de cálculo da Cofins e do PIS. Por ter repercussão geral, a diretriz jurídica pacifica o tema e deverá ser obrigatoriamente seguida por todas as instâncias do Judiciário brasileiro em processos semelhantes.
 Lnove Notícias
